Kişisel Harcamalar 30 Günde Nasıl Takip Edilir
Ay sonunda hesabınıza bakıyorsunuz ve rakam olması gerekenden düşük. Büyük bir şey olmadı. Sorun tam bu: para küçük, unutulabilir parçalar halinde gitti. Kişisel harcamaları takip etmeyi öğrenmek, çoğunlukla bir örüntü görecek kadar uzun süre bu parçaları yakalamakla ilgili.
Otuz gün bir maaş gününü, bir iki hafta sonunu ve en az bir “bunu hak ettim” akşamını içerecek kadar uzun. Bitirilebilecek kadar da kısa. Aşağıda gün gün bir şablon, farklı insanlara uyan üç kayıt yöntemi ve ay bittiğinde nelere bakacağınız var.
Neden 30 gün ve neden her alışveriş
ABD Tüketici Finansal Koruma Bürosu, harcama takibini bütçe oluşturmanın dört adımının ikincisi olarak, gelirinizi listelemenin hemen ardından sıralıyor ve küçük, sık alışverişlerin de sayıldığını vurguluyor. Bir haftalık takip alışkanlıklarınızı gösterir. Bir ay ayrıca faturaları, düzensiz giderleri ve zamanlamayı da gösterir.
Deneyin kuralı basit: her şeyi kaydedin, hiçbir şeyi değiştirmeyin. İlk ay görmek içindir, düzeltmek için değil. 3. günde kısmaya başlarsanız normal bir ayın nasıl göründüğünü asla bilemezsiniz.
Gerçekten kullanacağınız bir kayıt yöntemi seçin
| Yöntem | Neye uygun | Zayıf noktası |
|---|---|---|
| Alışveriş anında kaydet | Doğruluk, küçük nakit harcamalar | Yoğunken unutmak kolay |
| Her akşam fişlerden ve banka uygulamasından bir kez kaydet | İşleri toplu yapanlar | Nakit ve küçük kart harcamaları kaçar |
| Ödemeden hemen sonra sesle kaydet | Yazmaktan nefret edenler | Sessiz bir an gerekir |
Karıştırabilirsiniz. Çoğu insan büyük şeyleri akşam, küçükleri anında kaydediyor.
30 günlük şablon
| Günler | Odak | Ne yapılır |
|---|---|---|
| 1 | Kurulum | Altı kategori seçin: barınma, market, ulaşım, faturalar, dışarıda yemek, diğer |
| 1 ile 7 | Kayıt | Her alışverişi kaydedin. Yargılamak yok, kısmak yok |
| 7 | İlk bakış | Hangi kategori sizi şaşırttı? Onunla ilgili bir cümle yazın |
| 8 ile 14 | Kayıt ve faturalar | Kaydetmeye devam edin. Bu ay ödediğiniz her faturayı vade gününle ekleyin |
| 14 | Yarı yol kontrolü | Eksik bir şey var mı? Nakit, aileye havaleler, yıllık ücretler? |
| 15 ile 21 | Kayıt ve notlar | Emin olmadığınız alışverişlere tek kelimelik bir not ekleyin (“sıkıntı”, “yorgun”, “hediye”) |
| 21 | Örüntü kontrolü | Notlara bakın. Tekrarlayan kelime var mı? |
| 22 ile 30 | Kayıt | Devam edin. Bütçe yapmaya başlama dürtüsüne direnin |
| 30 | Gözden geçirme | Her kategoriyi toplayın ve gelirinizle karşılaştırın |
15 ile 21. günlerdeki tek kelimelik notlar en açıklayıcı kısım. Toplamlar paranın nereye gittiğini söyler. Notlar nedenini söyler.
30. günde nelere bakmalı
- En büyük kategori. Genelde barınma. Sorun değil. Beklenen bu.
- En büyük sürpriz. Genelde dışarıda yemek, paket servis ya da küçük çevrimiçi siparişler.
- Tekrarlayan notlar. Paket servisin yanında beş kez “yorgun” bilmeye değer bir örüntü.
- Zamanlama sorunları. Maaştan önce gelen faturalar.
- Unutulmuş abonelikler. Bugün bir daha kaydolmayacağınız her şey.
Buradan ilk bütçenizi kurun. Yeni başlayanlar için bütçe ipuçlarımız bu rakamları bir plana çeviriyor ve 50/30/20 bütçe kuralı karşılaştırmak için basit bir biçim sunuyor. Kâğıdı tercih ederseniz CFPB’nin Your Money, Your Goals araç seti yazdırılabilir bir harcama takipçisi içeriyor ve aylık bütçe formu tek sayfaya sığıyor.
Şablonu Unutma’da uygulamak
Unutma’nın Ekonomi sekmesi (başlığı Bütçe) elle takip için yapıldı. Şablonun karşılığı:
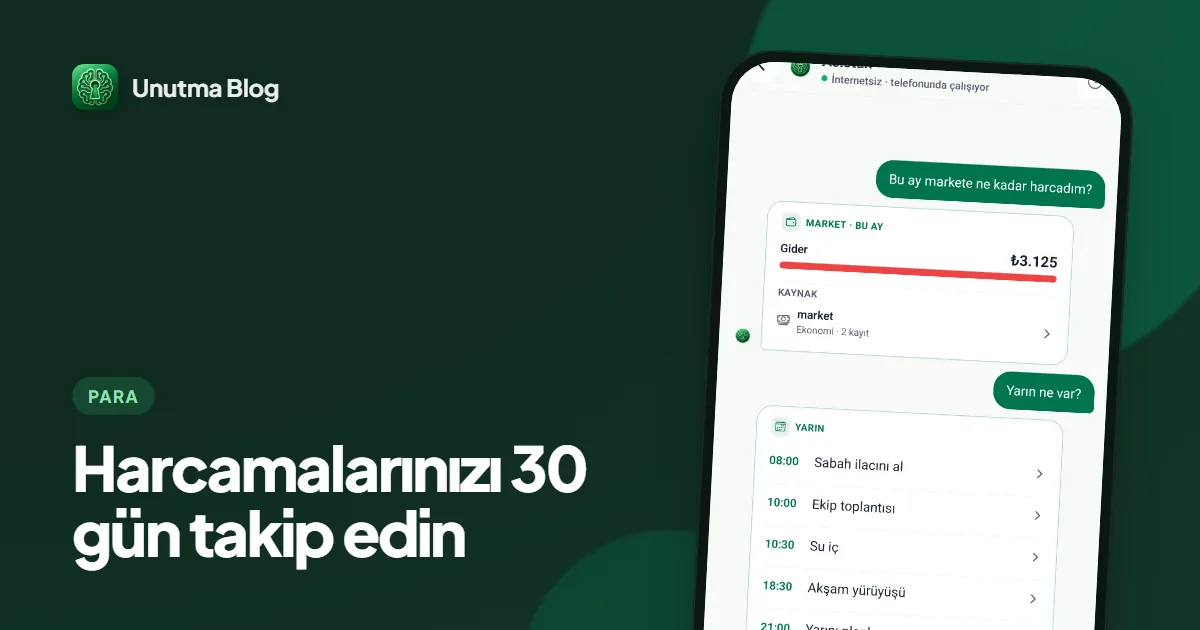
- Hızlı kayıt. Asistana “öğle yemeğine 12 harcadım” yazın ya da söyleyin. Tutarı bir kategoriye dosyalar, hemen orada bir geri alma ile; emin olmadığında seçmenizi ister.
- Elle giriş. Bütçe › İşlem ekle › Gider, bir kategori ve 15 ile 21. günlerin tek kelimelik notları için isteğe bağlı bir not.
- Ana ekrandan. Android’de widget bütçe kısayollarını gösterebilir.
- Faturalar. “Fatura & Taksitler” her faturayı vade günüyle tutar ve vadesi geldiğinde sizi uyarabilir.
- Gözden geçirme. “Kategoriye göre” ayın bölüşümünü gösterir; notlarda “yorgun” gibi kelimeleri arayabilirsiniz.
- Gizlilik. Tutarlar ekranda gizlenebilir ve Ekonomi sekmesi Face ID ya da parmak iziyle kilitlenebilir.
Banka bağlantısı yok, bu yüzden hiçbir şey otomatik içe aktarılmıyor. Daha yavaş. Aynı zamanda harcamalarınızın telefonunuzda kaldığı anlamına geliyor. Tam tur banka bağlantısı olmayan harcama takipçisi rehberimizde.
İnsanlar neden bırakıyor ve nasıl bırakmamalı
- Bir günü kaçırıp vazgeçiyorlar. Ertesi akşam banka uygulamanızdan telafi edin. Bir günlük boşluk hiçbir şeyi değiştirmez.
- 2. günde yargılamaya başlıyorlar. Takip ayını kısma ayından ayırın.
- Kayıt çok uzun sürüyor. Kategorileri altıya indirin ve 15 ile 21. günler dışında not yazmayı bırakın.
Ana sorun kaçırılan günlerse kalıcı alışkanlıklar nasıl kurulur fikirleri burada da geçerli: kaydı geceleri telefonu şarja takmak gibi zaten yaptığınız bir şeye bağlayın. Unutma’nın hızlı eylemlerinde “bugünün harcamasını kaydettim” gibi bir hızlı eyleme dokunmak da bunu yaptığınız günlerin görünür bir kaydını verir.
Sıkça sorulan sorular
Kişisel harcamaları takip etmenin en kolay yolu nedir?
Her alışverişi ödemeden birkaç dakika sonra, tek bir yerde, altı geniş kategoriyle kaydedin. İlk ayda sadelik kesinlikten üstündür.
Nakit harcamaları da takip etmeli miyim?
Evet. Takip boşluklarının çoğu nakitten gelir. Sonradan kontrol edecek bir ekstre olmadığı için anında kaydedin.
Uygulama şart mı?
Hayır. Defter işe yarar. Uygulama toplamlar ve hatırlatıcılar için yardımcı olur; elle kullanılan biri verilerinizi üçüncü taraf sunuculardan uzak tutar.
Kategoriler ne kadar ayrıntılı olmalı?
Geniş. İlk ayda altı kategori. Birini ancak gerekirse sonradan bölün.
30 günden sonra ne yapmalıyım?
Toplamlardan ilk bütçenizi kurun, sizi şaşırtan iki kategori için limit koyun ve gelecek ay yeniden takip edin.
Sonuç
Kişisel harcamaların nasıl takip edileceğini merak ediyorsanız yöntemden çok kural önemli: 30 gün her şeyi kaydedin ve bitene kadar hiçbir şeyi değiştirmeyin. 30. günde bulduğunuz örüntü, 1. günde tahmin edebileceğiniz herhangi bir bütçeden daha değerli.